「リフォームローンはどこがおすすめ?」とお悩みの方へ。主要金融機関のリフォームローンを金利や借入可能額、返済期間などで比較し、選び方を解説します。全国の金融機関に加え、富山・北陸で利用しやすいローンも紹介するので、ぜひ参考にしてください。
目次
「リフォームローンはどこがおすすめ?」とお悩みではありませんか?
リフォームローンを選ぶなら、金利だけでなく「借入可能額」「返済期間」「金利タイプ」「手数料」「金利優遇」などを比較することが大切です。金融機関によって借入条件や特徴が異なるため、リフォームの内容や予算に合ったローンを選びましょう。
本記事では、主要金融機関のリフォームローンを比較し、金利や借入条件をもとにおすすめの商品を紹介します。
- リフォームローンのおすすめ5選
- リフォームローンを比較するときのポイント
- 銀行別のリフォームローンの金利・借入条件
- リフォームローンの金利相場
- リフォームローンと住宅ローンの違い
全国の金融機関に加えて、富山・北陸エリアで利用しやすいリフォームローンも紹介します。自分に合ったリフォームローンを選びたい方は、ぜひ参考にしてください。
リフォームローンのおすすめ5選!全国・富山の金融機関を比較
リフォームローンは、金融機関によって金利や借入可能額、返済期間、金利優遇などの条件が異なります。そのため、金利の低さだけでなく、リフォームの内容や必要な借入額、返済計画などに合ったローンを選ぶことが大切です。
ここでは、主要金融機関のリフォームローンのなかから、金利や借入条件、申し込みやすさ、リフォーム内容との相性などを比較し、おすすめの5商品を紹介します。全国で利用しやすい金融機関に加え、富山県・北陸エリアで利用しやすい地域金融機関も取り上げます。
まずは、各商品の主な特徴を比較してみましょう。
| 金融機関 | 金利(年) | 借入可能額 | 借入期間 | 主な特徴 |
|---|---|---|---|---|
| 三井住友銀行 | 2.625% | 10~800万円 | 1~10年 | Web申込可 担保・保証人不要 |
| 三菱UFJ銀行 | 3.625%※ | 50~1,000万円 | 6ヶ月~15年 | 住宅ローン バリアフリーの金利優遇 |
| 東京スター銀行 | 1.5~3.8% | 10~500万円 | 1~10年 | 来店不要 Web完結 |
| 富山銀行 |
2.90 |
最大1,000万円 | ー | Web完結※条件あり 富山県の地域金融機関 |
| 北陸銀行 | 2.875~3.675 | 最大1,000万円 | 1~15年 | SDGsリフォームで0.5%引き下げ |
※三菱UFJ銀行は2026年10月1日以降の借入から年3.875%へ改定予定です※金利は各金融機関の公式サイトで確認できた2026年9月時点の情報です。実際の適用金利は審査や借入時期、取引条件などによって異なる場合があります。
①三井住友銀行|低金利を重視する人におすすめ
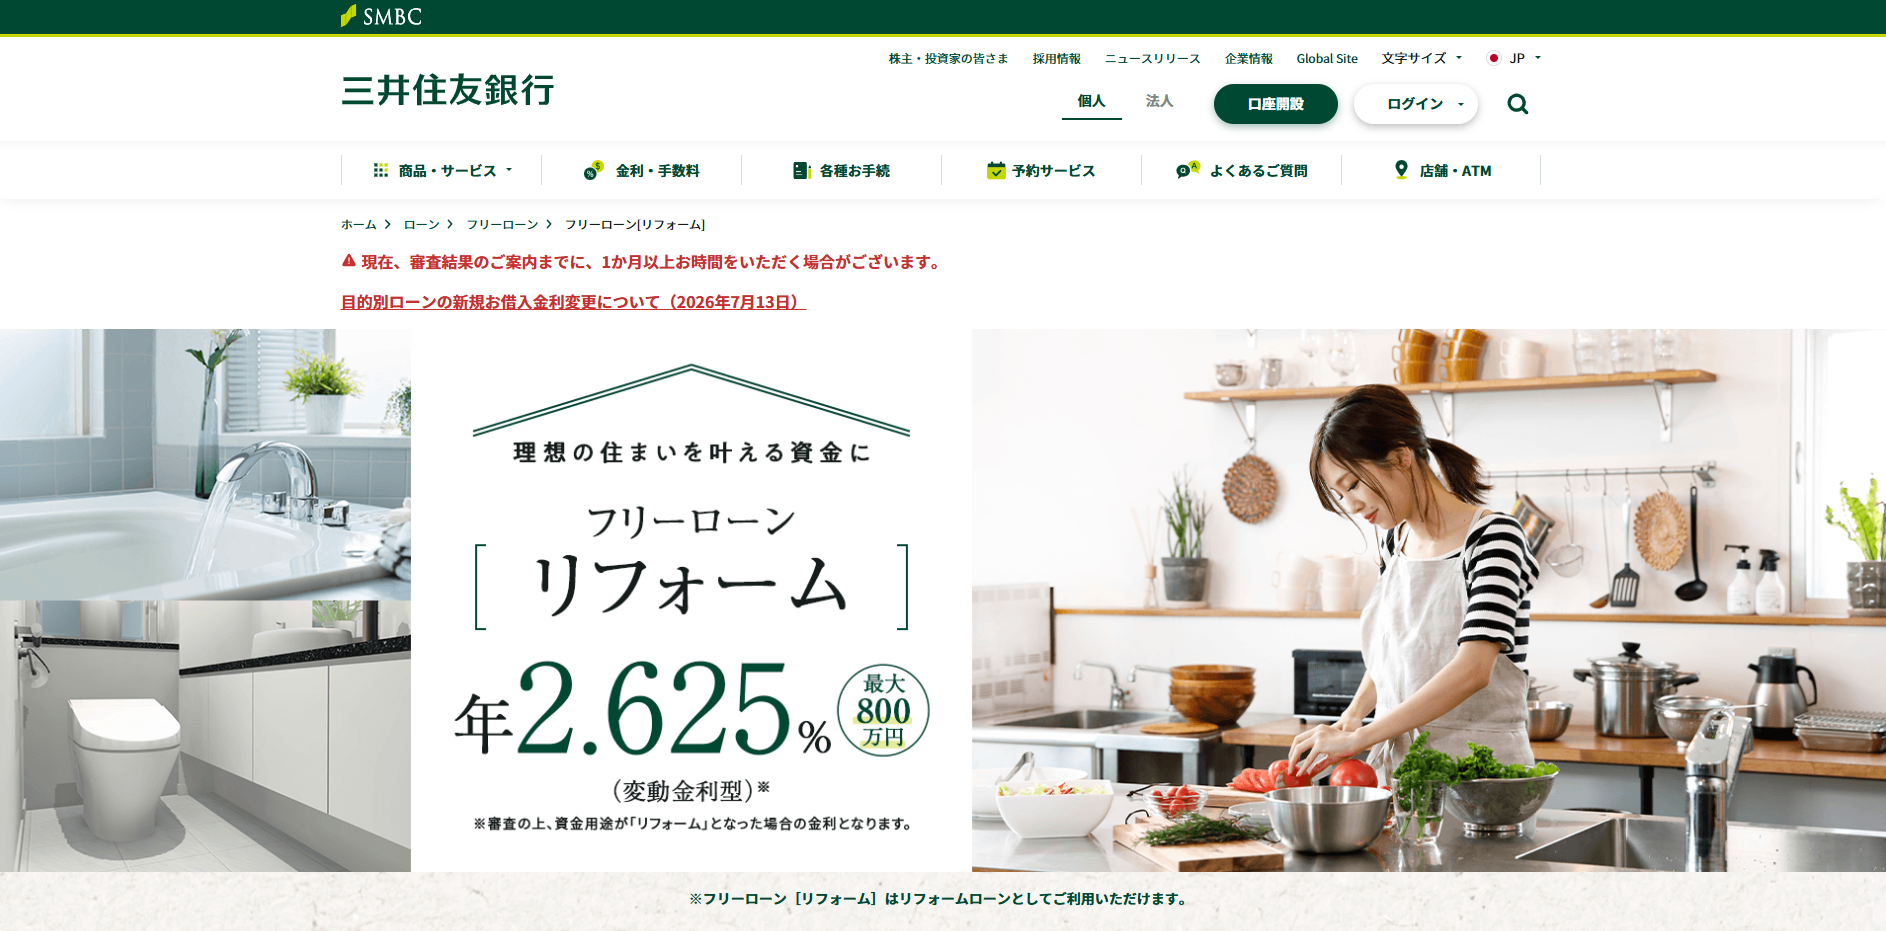
三井住友銀行のフリーローン「リフォーム」は、リフォーム資金に利用する場合、年2.625%の変動金利が適用される商品です。
借入金額は10万円以上800万円以内、借入期間は1年以上10年以内となっています。担保や保証人は不要で、Webから申し込める点も特徴です。キッチンや浴室、外壁・屋根のリフォームをはじめ、エコ・太陽光発電設備、耐震・防災工事などにも利用できます。
大手銀行のリフォームローンを検討しており、金利を抑えたい人にとって候補の一つとなるでしょう。
ただし、Webで申し込める一方、契約時にはローン契約機への来店が必要です。また、300万円を超える借り入れでは郵送での契約となります。借入後の繰上返済には5,500円の手数料がかかる点にも注意しましょう。
②三菱UFJ銀行|住宅ローン利用者・バリアフリーリフォームにおすすめ
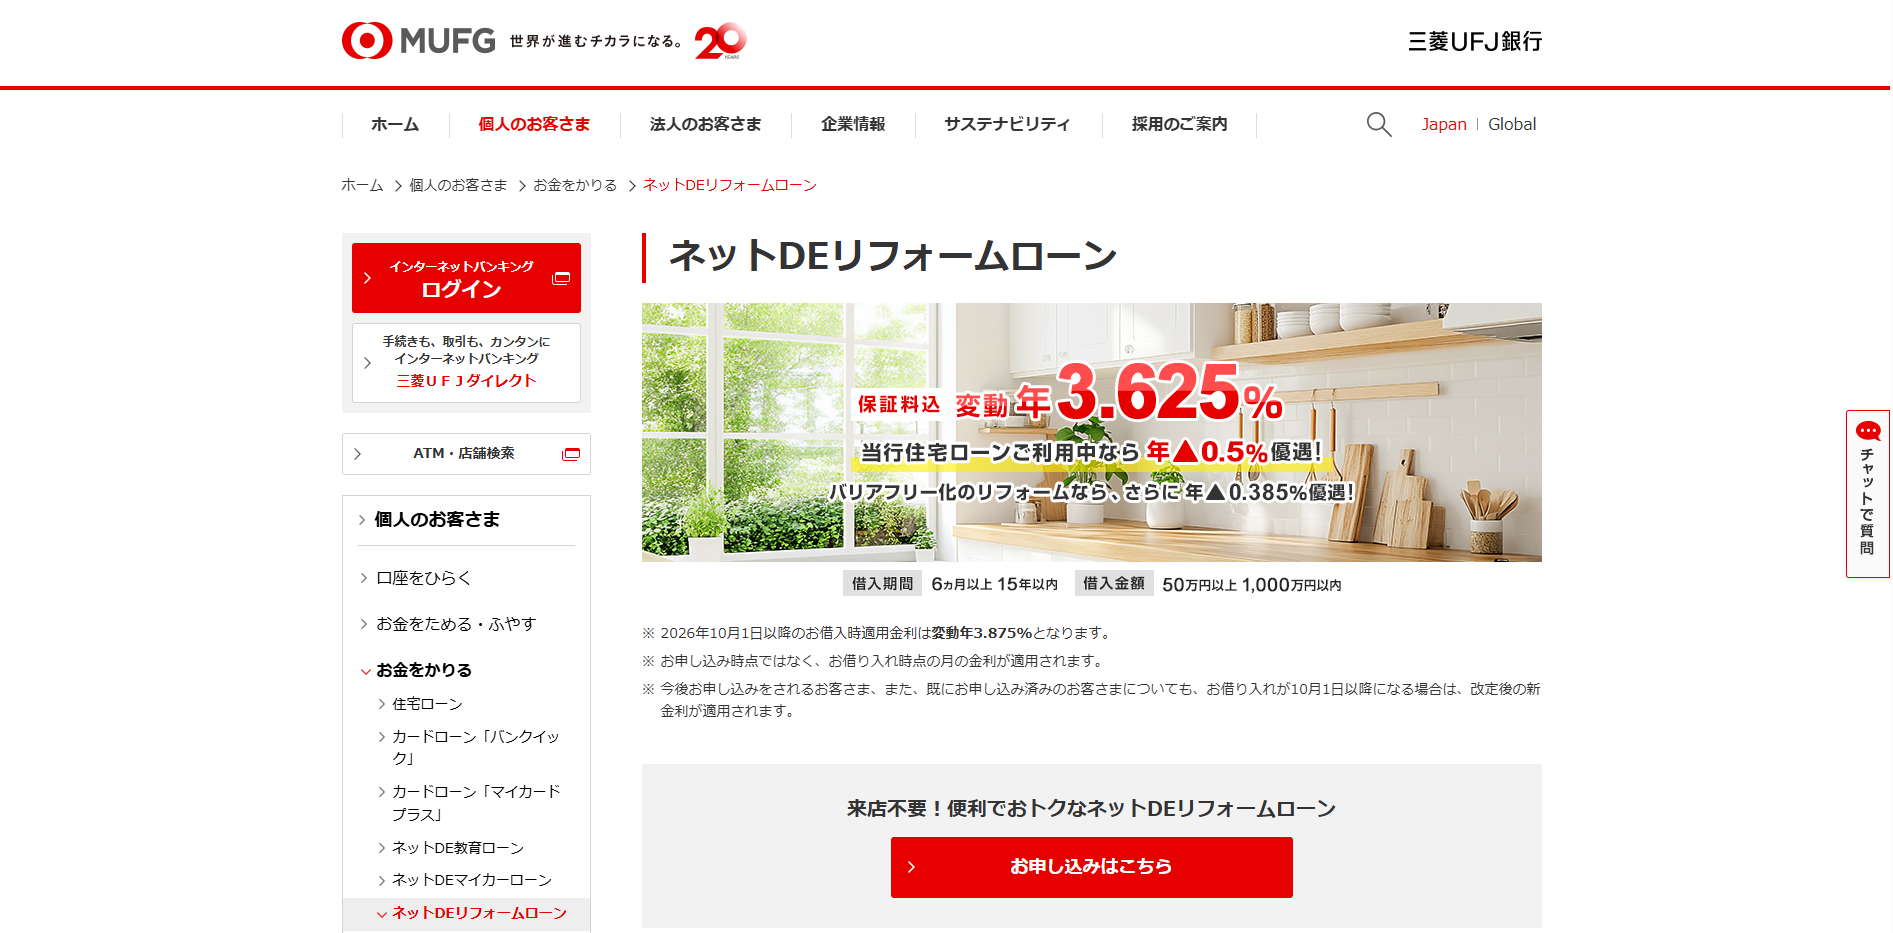
三菱UFJ銀行の「ネットDEリフォームローン」は、50万円以上1,000万円以内を借り入れでき、返済期間は6か月以上15年以内です。変動金利型で、来店不要のWeb契約にも対応しています。
特徴は、条件に応じた金利優遇が用意されていることです。当行の住宅ローンを利用している場合は年0.5%、バリアフリー化のリフォームを行う場合は年0.385%の金利優遇があり、両方の条件を満たす場合は最大年0.885%の引き下げとなります。
三菱UFJ銀行の住宅ローンを利用している人は、優遇条件を確認しておくとよいでしょう。
また、手すりの設置・段差解消・引き戸への改修など、バリアフリーリフォームを予定している人も、金利優遇の対象になる場合があります。
なお、現在の通常金利は年3.625%ですが、2026年10月1日以降の借入からは年3.875%へ改定される予定です。実際の借入時に適用される金利を公式サイトで確認しましょう。
③東京スター銀行|Webで手続きを完結したい人におすすめ
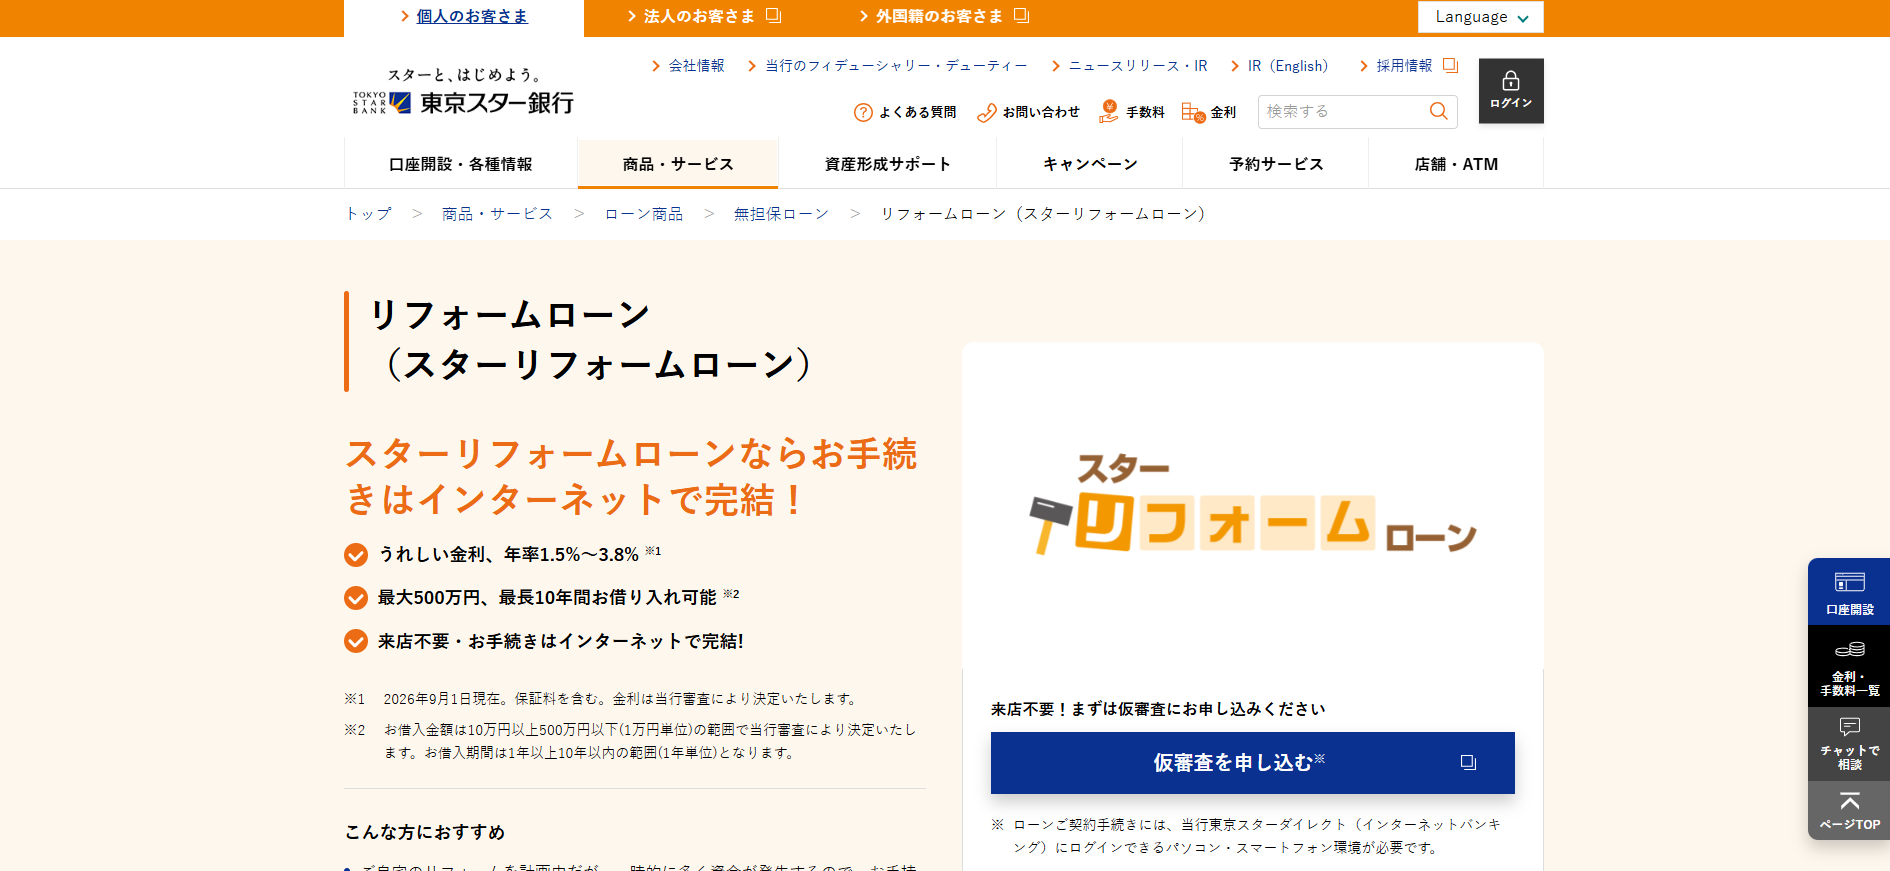
東京スター銀行の「スターリフォームローン」は、年1.5〜3.8%の金利で、10万円以上500万円以下を借り入れできます。借入期間は1年以上10年以内で、来店不要で申し込みから契約までインターネットで手続きを完結できる点が特徴です。
金利は保証料込みで、審査によって年1.5〜3.8%の範囲から決定されます。そのため、表示されている最低金利の年1.5%がすべての人に適用されるわけではありません。
「できるだけ店舗に行かずに手続きを進めたい」「Webでリフォームローンを申し込みたい」という人は、候補の一つとして検討しやすいでしょう。
一方、借入可能額は最大500万円なので、大規模なリフォームなど500万円を超える資金が必要な場合は、ほかのローンも含めて検討する必要があります。
④富山銀行|富山県・石川県でリフォームする人におすすめ
富山銀行の「とやまWebリフォームローン」は、富山県・北陸エリアでリフォームを検討する人にとって候補となる地域金融機関のローンです。
変動金利は年2.90%または3.40%(保証料込)で、最大1,000万円まで借り入れできます。また、富山銀行の普通預金口座を持っている人は、申し込みから契約まで銀行窓口に行かずにWebで手続きを完結できます。
全国展開する大手銀行だけでなく、地域の金融機関も含めてリフォームローンを比較したい人や、富山県周辺でリフォームを検討している人は、利用条件を確認してみるとよいでしょう。
なお、Web完結型ローンは富山銀行の普通預金口座を持っている人が対象です。申し込み前に口座の有無などの条件を確認しましょう。
⑤北陸銀行|省エネ・耐震リフォームにおすすめ
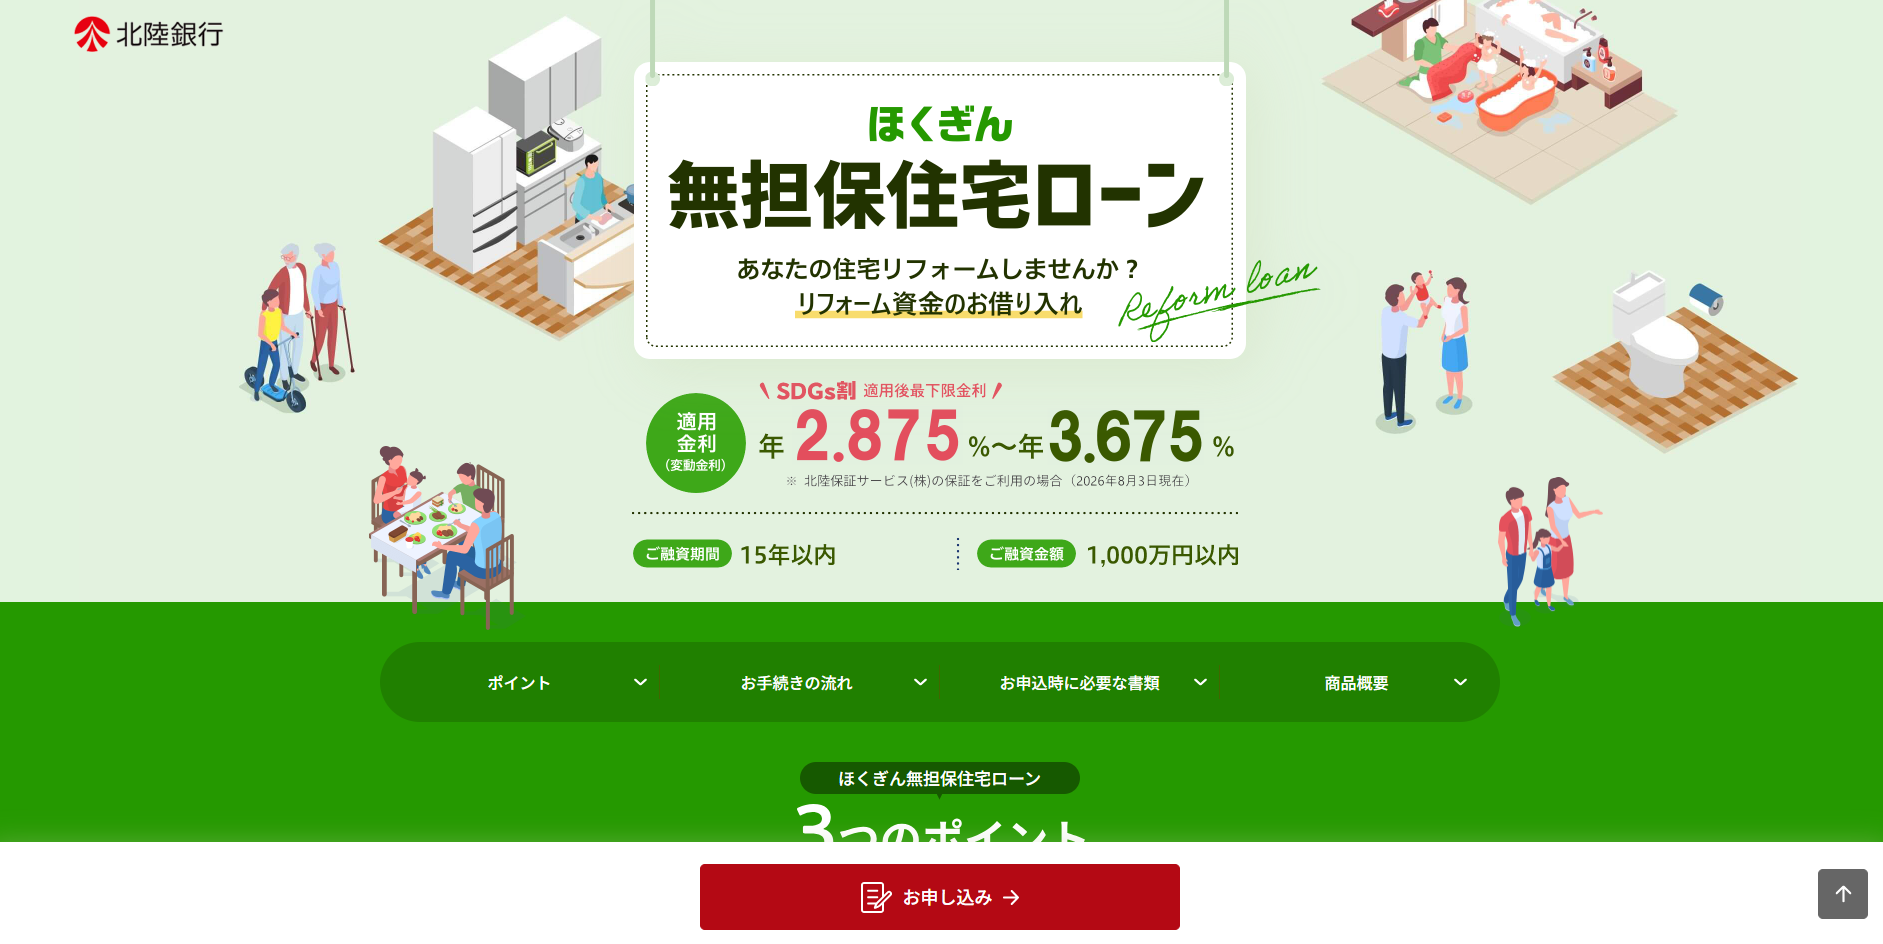
北陸銀行の「ほくぎん無担保住宅ローン(リフォームローン)」は、最大1,000万円まで、最長15年の借り入れに対応しているリフォームローンです。
変動金利型で、給与振込・住宅ローン・カードローンのいずれかを利用している場合は年3.375%、取引がない場合は年3.675%が適用金利の基準となります。
また、住宅エコリフォーム、太陽光発電システム、耐震・免震リフォームのいずれかに該当する場合、「SDGs割」により年0.5%の金利引き下げを受けられます。条件を満たす場合、適用金利はそれぞれ年2.875%、年3.175%です。
そのため、省エネ性能を高めるリフォームや太陽光発電、耐震・免震工事を予定している人は、SDGs割の対象になるか確認してみるとよいでしょう。
なお、保証会社によっては保証料が金利に上乗せされる場合があるため、金利だけでなく保証料や手数料も含めて確認することが大切です。
リフォームローンを比較するポイント
リフォームローンを選ぶときは、金利だけでなく、借入可能額や返済期間、手数料なども比較することが大切です。金融機関によって条件が異なるため、リフォームの内容や予算、返済計画に合ったローンを選びましょう。
ここでは、リフォームローンを比較するときに確認したい5つのポイントを解説します。
- 金利の低さで比較する
- 借入可能額で比較する
- 返済期間で比較する
- 金利優遇や手数料で比較する
- 申し込みやすさや利用条件で比較する
金利の低さで比較する
リフォームローンを比較するときは、まず金利を確認しましょう。金利が低いほど利息の負担を抑えやすくなるため、同じ金額を借り入れる場合でも、金利によって総返済額に差が生じます。
ただし、「年〇%〜」のように金利に幅がある場合は、最低金利だけで判断しないことが大切です。商品によっては、審査結果などによって適用される金利が決まるため、実際に適用される金利を確認しましょう。
また、住宅ローンの利用などを条件として金利が優遇される場合もあります。表示されている金利だけでなく、金利優遇の条件も含めて比較することがポイントです。
借入可能額で比較する
リフォームローンは、商品によって借入可能額が異なります。そのため、リフォームに必要な費用を十分に借りられるか確認しておきましょう。
たとえば、キッチンや浴室などの部分的なリフォームと、住宅全体を改修する大規模なリノベーションでは、必要となる費用が大きく異なります。
金利が低いローンでも、必要な金額を借りられなければ希望するリフォームを実現できない可能性があるため、注意が必要です。
また、「最大1,000万円」のように記載されていても、実際に借りられる金額は審査によって決まります。借入可能額の上限だけでなく、自分が必要とする金額を借りられるかも確認しましょう。
返済期間で比較する
リフォームローンを比較するときは、返済期間も確認しましょう。返済期間が長いほど毎月の返済額を抑えやすくなる一方、借入期間が長くなるほど支払う利息が増える場合があります。
たとえば、同じ金額を借り入れる場合でも、5年で返済する場合と10年で返済する場合では、毎月の返済額や総返済額が変わります。
そのため、無理なく返済できる毎月の金額を考えたうえで、返済期間を選ぶことが大切です。金融機関によって設定できる返済期間も異なるため、金利とあわせて比較しましょう。
金利優遇や手数料で比較する
リフォームローンは、一定の条件を満たすことで金利が優遇される商品もあります。たとえば、同じ金融機関の住宅ローンを利用している場合や、省エネ・バリアフリーなど特定のリフォームを行う場合に、金利が引き下げられることがあります。
また、金利だけでなく、事務手数料や保証料、繰上返済手数料などの諸費用も確認しましょう。金利が低くても手数料などの負担が大きい場合があるため、ローンを比較するときは、金利だけでなく諸費用を含めた総返済額を確認するのが大切です。
申し込みやすさや利用条件で比較する
リフォームローンは、金融機関によって申し込み方法や利用条件が異なります。Webで申し込みから契約まで完結できる商品がある一方、契約時に来店が必要な商品もあるのです。
また、年齢や年収、勤続年数、居住地域、対象となる住宅やリフォームの内容など、利用するための条件が設定されている場合もあります。
特に地域金融機関のリフォームローンを検討する場合は、自分の居住地域や物件が利用条件を満たしているか確認しておきましょう。金利や借入条件だけでなく、申し込みやすさや利用条件も含めて、自分に合ったローンを選ぶことが大切です。
銀行別リフォームローン比較
リフォームローンは、金融機関によって金利や借入可能額、返済期間などの条件が異なります。また、金利タイプや手数料、金利優遇、申し込み方法などにも違いがあるため、複数の金融機関を比較して選ぶことが大切です。
ここでは、全国で利用しやすい金融機関と富山・北陸エリアの地域金融機関から、リフォームローンを7件ピックアップして比較します。
まずは、各金融機関の主な条件を一覧で確認してみましょう。
| 金融機関 | 金利(年) | 借入可能額 | 借入期間 | 金利タイプ | 手数料 |
|---|---|---|---|---|---|
| 三井住友銀行 | 2.625% | 10~800万円 | 1~10年 | 変動 | 借入時無料 繰上返済5,500円 |
| 三菱UFJ銀行 | 3.625%※ | 50~1,000万円 | 6ヶ月~15年 | 変動 |
住宅ローン・バリアフリー等の金利優遇あり |
| 東京スター銀行 | 1.5~3.8% | 10~500万円 | 1~10年 | 変動 | Web完結 保証料込み |
| りそな銀行 | 4.125% | 10~1,000万円 | 1~15年 | 変動 | 住宅ローン・省エネ設備の金利優遇あり |
|
docomoSMTB |
3.475~5.475% | 10~1,000万円 | 1~10年 | 変動 | 借入額の2.2%の事務手数料 |
| 富山銀行 |
2.90 |
最大1,000万円 | ー | 変動 | Web完結 ※条件あり |
| 北陸銀行 | 2.875~3.675 | 最大1,000万円 | 1~15年 | 変動 | SDGsリフォームで0.5%引き下げ |
※三菱UFJ銀行は2026年10月1日以降の借入から年3.875%へ改定予定です※金利は各金融機関の公式サイトで確認できた2026年9月時点の情報です。実際の適用金利は審査や借入時期、取引条件などによって異なる場合があります。
金融機関によって金利や借入条件が異なるため、金利の低さだけでなく、リフォームに必要な金額を借りられるか、希望する期間で返済できるかも確認しましょう。
また、住宅ローンの利用や省エネ・バリアフリーなどのリフォームを条件に、金利が優遇される商品もあります。表示されている金利だけで判断せず、自分が金利優遇の条件を満たすかを確認することが大切です。
さらに、Webだけで申し込みから契約まで完結できる商品もあれば、契約時に来店が必要な商品もあります。金利や借入条件に加えて、手続きのしやすさも含めて比較すると、自分に合ったリフォームローンを選びやすくなるでしょう。
リフォームローンの金利相場
リフォームローンの金利は、金融機関や商品によって異なるものです。現在は、年2%台〜5%台程度の商品が見られ、変動金利を採用している金融機関も多くあります。
ただし、同じ金融機関でも、住宅ローンの利用状況やリフォームの内容などによって金利が優遇される場合があります。たとえば、住宅ローンの利用者を対象とした優遇や、省エネ・バリアフリー・太陽光発電・耐震リフォームを対象とした金利引き下げなどです。
そのため、リフォームローンを選ぶ際は、表示されている金利だけで相場を判断するのではなく、自分に適用される金利を確認することが大切です。
また、変動金利は市場金利などの影響を受けて見直される可能性があります。契約時の金利だけでなく、金利が変動した場合の返済額についても確認しておきましょう。
なお、リフォームローンの金利は金融機関によって改定されるため、申し込み時には各金融機関の公式サイトで最新の金利や優遇条件を確認してください。
リフォームローンと住宅ローンはどちらがおすすめ?
リフォームローンと住宅ローンのどちらが適しているかは、リフォームの規模や必要な借入額、返済期間によって異なります。
- キッチンや浴室、外壁などの部分的なリフォームをしたい人
- 比較的少額の資金を借りたい人
- 担保を設定せずに借り入れたい人
- できるだけ手続きを簡単に済ませたい人
- 短期間で返済したい人
- 住宅購入と同時に大規模なリフォームをしたい人
- リフォーム費用としてまとまった資金が必要な人
- 長期間かけて返済したい人
- 月々の返済額を抑えたい人
- 金利を抑えて借り入れたい人
どちらを選ぶ場合も、金利だけでなく、借入可能額や借入期間、手数料などを含めた総返済額を比較することが大切です。自分のリフォーム内容や返済計画に合ったローンを選びましょう。
リフォームローンの金利タイプ
リフォームローンの金利タイプには、主に変動金利型・固定金利型・固定金利期間選択型の3種類があります。それぞれ金利の決まり方や返済額の変動が異なるため、借入期間や返済計画に合わせて選びましょう。
| 金利タイプ | 特徴 | 向いている人 |
|---|---|---|
| 変動金利型 | 市場金利などの影響で金利が変わる 固定金利型より低い金利傾向 |
低金利を重視する人 |
| 固定金利型 | 借入期間中の金利が一定 | 返済額を定額にしたい人 |
| 固定金利期間選択型 | 一定期間は金利が変わらない | 当初の返済額を安定させたい人 |
変動金利型は、金利が低く設定されることが多い一方、将来的に金利が上昇する可能性があります。固定金利型は返済額を把握しやすい反面、変動金利型より金利が高くなる場合があります。
固定金利期間選択型は、一定期間の金利を固定した後、固定金利または変動金利を選択するタイプです。リフォームローンでは取り扱う金融機関が限られるため、利用を検討する場合は条件を確認しましょう。
金利タイプは、借入期間や毎月の返済額、金利上昇への備えなどを考慮して選ぶことが大切です。
有担保型と無担保型の違い

リフォームローンには、不動産などを担保にする「有担保型」と、担保を設定しない「無担保型」があります。一般的なリフォームでは無担保型が主流ですが、大規模なリフォームでは有担保型も選択肢になります。
| 有担保型 | 無担保型 | |
|---|---|---|
| 借入額 | 高額な借り入れにも対応 | 比較的少額 |
| 金利 | 低め | 高め |
| 審査 | 担保の確認などが必要 | 比較的シンプル |
| 手続き | 担保設定などで手間がかかる | 手続きが簡単 |
| 向いている人 | 大規模リフォーム・長期返済 | 部分的リフォーム・短期返済 |
有担保型は、まとまった資金を低い金利で長期間借り入れたい場合に向いています。一方、無担保型は担保を用意せず、比較的少額のリフォーム費用を手軽に借りたい場合に最適です。
なお、すでに住宅ローンを利用している場合は、住宅ローンの借り換えとリフォーム費用をまとめる方法もあります。リフォーム費用が高額になる場合は、こちらも含めて比較するとよいでしょう。
リフォームローンについてのよくある質問
ここからは、リフォームローンについてよくある質問と回答をまとめました。
リフォームローンはどこがおすすめ?
リフォームローンは、金利だけでなく、借入可能額や借入期間、金利優遇、手数料などを比較して選ぶことが大切です。
住宅ローンの利用状況やリフォームの内容によって適した商品も異なるため、本記事で紹介した金融機関の条件を比較し、自分の返済計画に合ったローンを選びましょう。
リフォームローンも連帯保証人が必要?
リフォームローンは原則、連帯保証人が不要なケースが多いです。ただし、保証会社によって、以下のようなケースで連帯保証人が必要とされる場合もあります 。
- 低い金利で借りられる「有担保リフォームローン」を利用する
- 借り入れる金額が高額な場合
- 家や土地が 2人以上の持ち物 になっているケース
- 年収合算者がいる場合
住宅ローンを組んでいるけど、リフォームローンも借りられる?
住宅ローンを返済中でも、リフォームローンを利用できる場合があります。ただし、新たな借り入れとなるため、年収や現在の借入状況、住宅ローンの返済状況などをもとに審査が行われます。
また、金融機関によっては、住宅ローンにリフォーム費用を組み込める商品もあります。リフォーム費用が高額になる場合は、リフォームローンだけでなく、住宅ローンへの組み込みや借り換えも含めて比較するとよいでしょう。
リフォームローンの審査は厳しい?
リフォームローンも、借り入れには審査があります。審査では、年収や勤続状況、他の借り入れ状況、返済状況などが確認されます。審査基準は金融機関や商品によって異なるため、一概に厳しいとはいえません。
申し込み前に利用条件を確認し、無理のない借入額を設定することが大切です。
リフォームローンはいくらまで借りられる?
リフォームローンの借入可能額は金融機関によって異なりますが、数百万円から1,000万円程度を上限とする商品が多くあります。なかには1,000万円を超える借り入れに対応する商品もあります。
ただし、記載されている上限額まで必ず借りられるわけではなく、実際の借入額は審査によって決まります。必要なリフォーム費用を借りられるか、事前に確認しておきましょう。
リフォームローンは何年で返済する?
リフォームローンの返済期間は、1~15年程度の商品が一般的です。金融機関によっては10年程度を上限とする商品や、15年以上の返済に対応する商品もあります。
返済期間が長いほど毎月の返済額を抑えやすくなりますが、支払う利息は増える傾向があります。毎月無理なく返済できる金額と、総返済額の両方を考慮して返済期間を設定しましょう。
リフォームローンを利用するなら、まずはリフォーム費用を確認しましょう
リフォームローンを選ぶ際は、金利や借入条件だけでなく、リフォームに必要な費用を把握しておくことも大切です。
リフォーム費用は、工事内容や住宅の状態によって大きく異なります。キッチンや浴室などの部分的なリフォームと、住宅全体をリノベーションする場合では、必要な資金も変わります。
まずはリフォーム会社に相談して見積もりを取り、必要な費用を把握したうえで、借入額や返済期間を検討しましょう。必要な金額が分かれば、無理のない返済計画を立てやすくなり、自分に合ったリフォームローンも選びやすくなります。
富山県でリフォーム・リノベーションを検討している方は、ユニテにご相談ください。ご希望の工事内容や予算を伺い、住まいの状態に合わせたリフォームプランをご提案します。
リフォームの費用やローンについて知りたい方は、まずはお気軽にご相談ください。
【お問い合わせはコチラ】
まとめ

リフォームローンの金利は、金融機関や商品によって異なります。現在は年2%台~5%台程度の商品があり、住宅ローンと比べると高めに設定される傾向があります。
ただし、住宅ローンの利用や省エネ・バリアフリーなどの条件を満たすことで、金利が優遇される商品もあります。表示されている金利だけでなく、自分に適用される金利や優遇条件を確認することが大切です。
また、金融機関によって借入可能額や借入期間なども異なるため、リフォーム費用や返済計画に合った商品を選びましょう。